ผู้เขียน:
Aaron Lin (林耿呈)
CEO AIWin Technology Co., Ltd.
AIWin Technology Co., Ltd., CEO
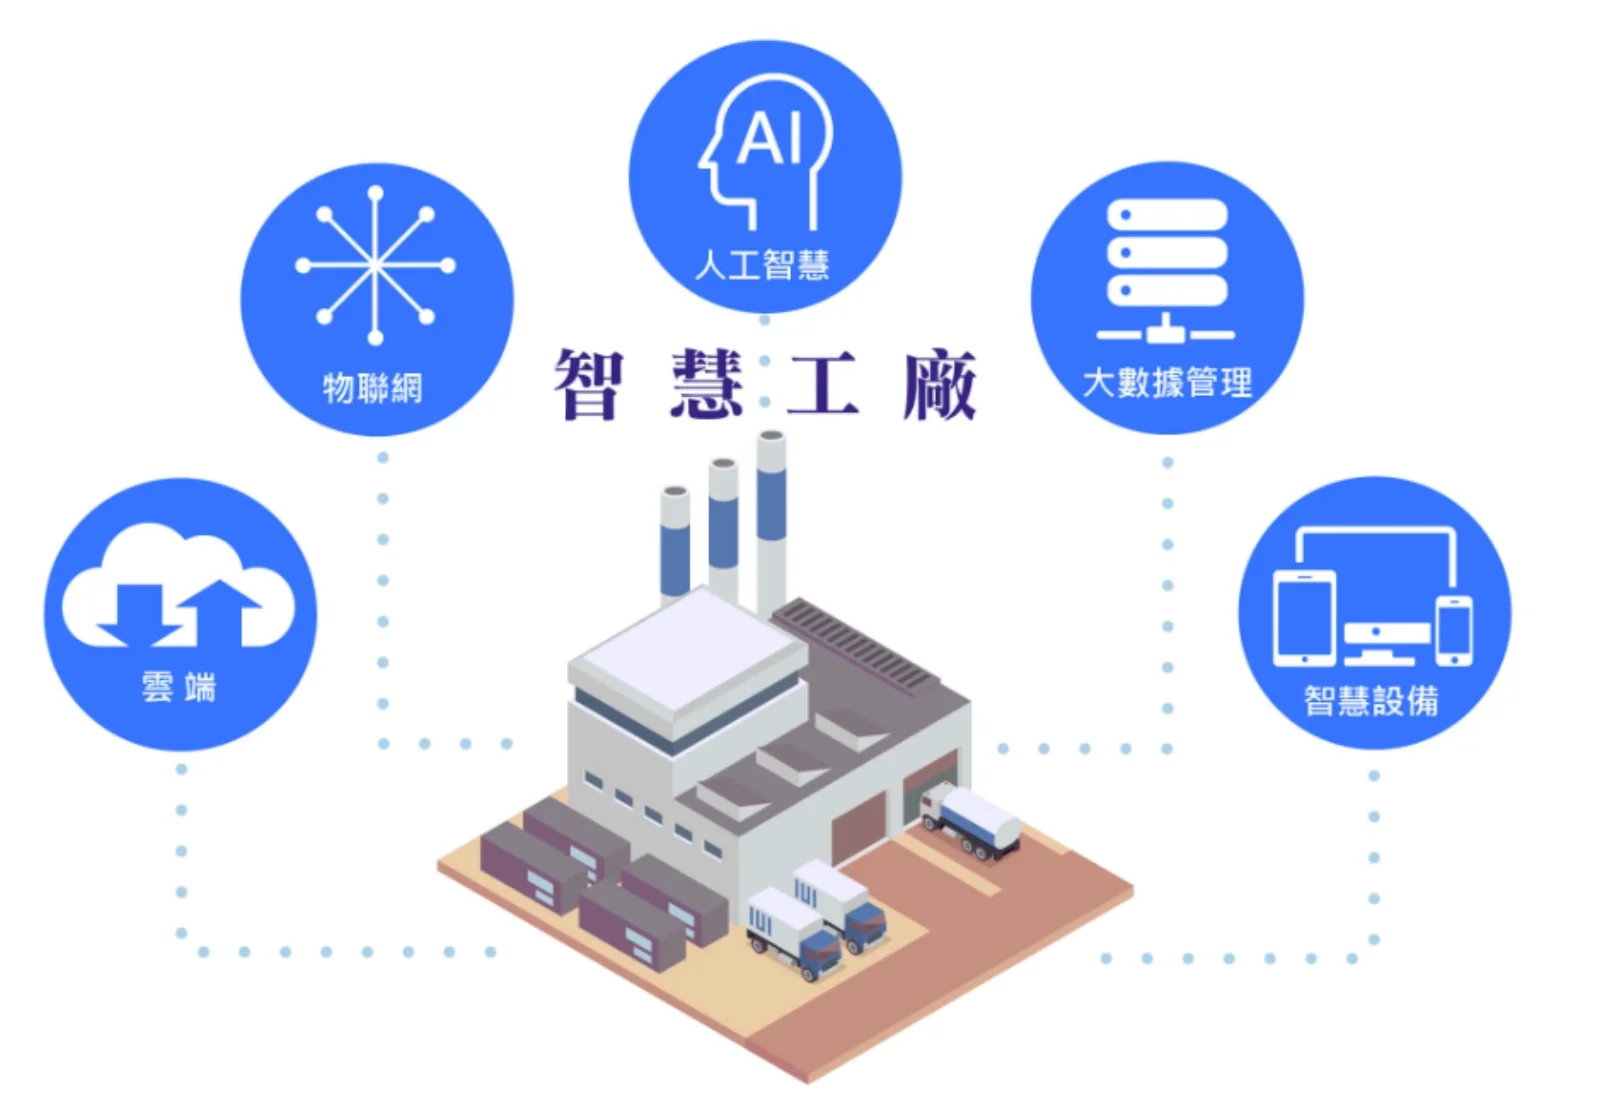
อุตสาหกรรม 4.0 (Industry 4.0) เป็นหนึ่งในแผนยุทธศาสตร์เทคโนโลยีขั้นสูงที่รัฐบาลเยอรมนีเสนอขึ้น โดยมุ่งยกระดับภาคการผลิต ทั้งด้านการใช้คอมพิวเตอร์ การทำให้เป็นดิจิทัล ระบบอัตโนมัติ และความชาญฉลาด และก้าวไปอีกขั้นด้วยการผสาน Internet of Things (IoT) บิ๊กดาต้า คลาวด์ และปัญญาประดิษฐ์เข้ากับโรงงาน เพื่อให้เกิดโรงงานอัจฉริยะ (Smart Factory) ที่ปรับตัวได้ ใช้ทรัพยากรอย่างมีประสิทธิภาพ และสอดคล้องกับหลักการยศาสตร์ ในงานวิศวกรรมระบบอัตโนมัติ การติดตั้งเซนเซอร์ไว้ในเครื่องจักรแต่ละเครื่อง เป็นวิธีที่ใช้กันทั่วไปในปัจจุบัน แต่ก็จำกัดอยู่ที่การเฝ้าติดตามฟังก์ชันเดียวของเครื่องเดียว ยังไม่สามารถทำให้แนวคิดการเชื่อมโยงเป็น IoT เกิดขึ้นได้จริง อย่างไรก็ตาม เมื่อเซนเซอร์อัจฉริยะและเทคโนโลยีการสื่อสารข้อมูลพัฒนาขึ้น ก็สามารถใช้สิ่งเหล่านี้เชื่อมโยงข้อมูลเข้าด้วยกัน จนเกิดเป็นบิ๊กดาต้า แต่หากข้อมูลกองมหึมาเหล่านี้ ไม่ผ่านการวิเคราะห์และตีความให้เกิดเป็นสารสนเทศที่ใช้ประโยชน์ได้ ข้อมูลก็ไม่มีคุณค่า บิ๊กดาต้าที่เกิดจากการเชื่อมต่อของสิ่งต่าง ๆ ในแต่ละขั้นตอนการผลิตของโรงงานอัจฉริยะ หากไม่ผ่านการวิเคราะห์ ก็ไม่มีคุณค่าเช่นกัน จึงต้องอาศัยเทคโนโลยีปัญญาประดิษฐ์ ในการประเมิน วิเคราะห์การถดถอย และวิเคราะห์ข้อมูลเหล่านี้ ทว่าเมื่อต้องเผชิญกับข้อมูลปริมาณมหาศาลเช่นนี้ การนำปัญญาประดิษฐ์มาวิเคราะห์อย่างมีประสิทธิภาพ ย่อมเป็นความท้าทาย ดีปเลิร์นนิงเป็นเทคโนโลยีหนึ่งของปัญญาประดิษฐ์ มีข้อดีคือสามารถเรียนรู้เชิงลึก และวิเคราะห์ได้ด้วยตนเองจากข้อมูลจำนวนมาก แต่ในทางกลับกัน ยิ่งเรียนรู้ลึกมากขึ้น ปริมาณการประมวลผลก็ยิ่งมหาศาล ดังนั้น การผสานดีปเลิร์นนิงเข้ากับบิ๊กดาต้า เพื่อให้ข้อมูลสารสนเทศและการวิเคราะห์ได้อย่างมีประสิทธิภาพ จึงเป็นทั้งโอกาสและความท้าทาย ที่ทุกบริษัทต้องเผชิญในอนาคต
โครงสร้างอุตสาหกรรมของโรงงานอัจฉริยะ
ภายใต้การพัฒนาของอุตสาหกรรม 4.0 ขนาดตลาดโรงงานอัจฉริยะทั่วโลกเติบโตขึ้นทุกปี โรงงานอัจฉริยะหมายถึงการผสานฮาร์ดแวร์ ซอฟต์แวร์ และการผสานระบบเข้าด้วยกัน เพื่อให้กิจกรรมการผลิตของโรงงาน มีทั้งการตรวจวัดผ่าน Internet of Things (IoT) การเก็บรวบรวมและวิเคราะห์ข้อมูล (Big Data) ปัญญาประดิษฐ์ (Artificial Intelligence, AI) การผสานระบบไซเบอร์-กายภาพ และการทำงานร่วมกันระหว่างคนกับเครื่องจักร โครงสร้างห่วงโซ่อุตสาหกรรมโรงงานอัจฉริยะของไต้หวัน แบ่งเป็นหกกลุ่มหลัก (ดูรูปที่ 1 และ 2) ได้แก่ 1. คอมพิวเตอร์อุตสาหกรรมและหุ่นยนต์ 2. การออกแบบผลิตภัณฑ์แบบอัตโนมัติ 3. การผลิตแบบอัตโนมัติ 4. การจัดเก็บและขนส่งวัสดุแบบอัตโนมัติ 5. การวางแผนผสานระบบอัตโนมัติ 6. การประยุกต์ใช้ระบบอัตโนมัติเชิงนวัตกรรม ในหกกลุ่มนี้ มีทั้งบริษัทขนาดใหญ่ สถาบันวิจัย และสถาบันการศึกษาเข้ามาวางรากฐาน แต่อุตสาหกรรมของไต้หวันยังเน้นหนักที่การติดตั้งฮาร์ดแวร์ส่วนหน้า ขณะที่การผสานระบบอัตโนมัติส่วนหลัง และการวางแผนผสานซอฟต์แวร์ที่มีการเก็บรวบรวมข้อมูล ยังมีเพียงส่วนน้อย ผลการวิเคราะห์ของสถาบันวิจัยในไต้หวันพบว่า ไต้หวันขาดส่วนท้ายสุด นั่นคือ การทำให้ข้อมูลเป็นปัญญาประดิษฐ์ การวิจัยและพัฒนาซอฟต์แวร์คลาวด์คอมพิวติง และผู้ผลิตและซัพพลายเออร์อุปกรณ์ด้านการผสานข้อมูลสารสนเทศ (ดูรูปที่ 2 และ 3) ปัจจุบัน โรงงานภาคการผลิตในไต้หวันและจีนแผ่นดินใหญ่ ส่วนใหญ่ยังอยู่ระหว่างอุตสาหกรรม 2.5~3.0 (ยกเว้นอุตสาหกรรมเซมิคอนดักเตอร์) และทุกโรงงานต่างคาดหวังว่า จะใช้อุตสาหกรรม 4.0 เพื่อบริหารจัดการอย่างมีประสิทธิภาพ ควบคุมคุณภาพ และลดกำลังคน IBM บริษัทยักษ์ใหญ่ระดับโลก ได้นิยามและจัดแบ่งการมุ่งสู่อุตสาหกรรม 4.0 ออกเป็นสี่ด้านหลัก ดังนี้
1. โรงงานอัตโนมัติ: เพิ่มประสิทธิภาพการผลิต ด้วยหุ่นยนต์อัจฉริยะและอุปกรณ์อัตโนมัติ
2. โรงงานเชื่อมต่อเครือข่าย: เชื่อมต่อเครื่องจักรและอุปกรณ์เข้ากับเครือข่าย ใช้เทคโนโลยี IoT และคลาวด์ บริหารกระบวนการผลิตจากระยะไกล
3. โรงงานอัจฉริยะ: เก็บรวบรวมและวิเคราะห์ข้อมูลการผลิต ค้นหาตัวแปรที่ส่งผลต่อคุณภาพผลิตภัณฑ์และประสิทธิภาพของเครื่องจักร เพื่อนำไปปรับปรุง
4. โรงงานไซเบอร์-กายภาพ: ผสานอุปกรณ์การผลิตเข้ากับระบบบริหารจัดการ ทำให้กระบวนการผลิตเป็นดิจิทัลอย่างครบวงจร พร้อมจำลองและวิเคราะห์ทั้งการออกแบบผลิตภัณฑ์และสายการผลิต
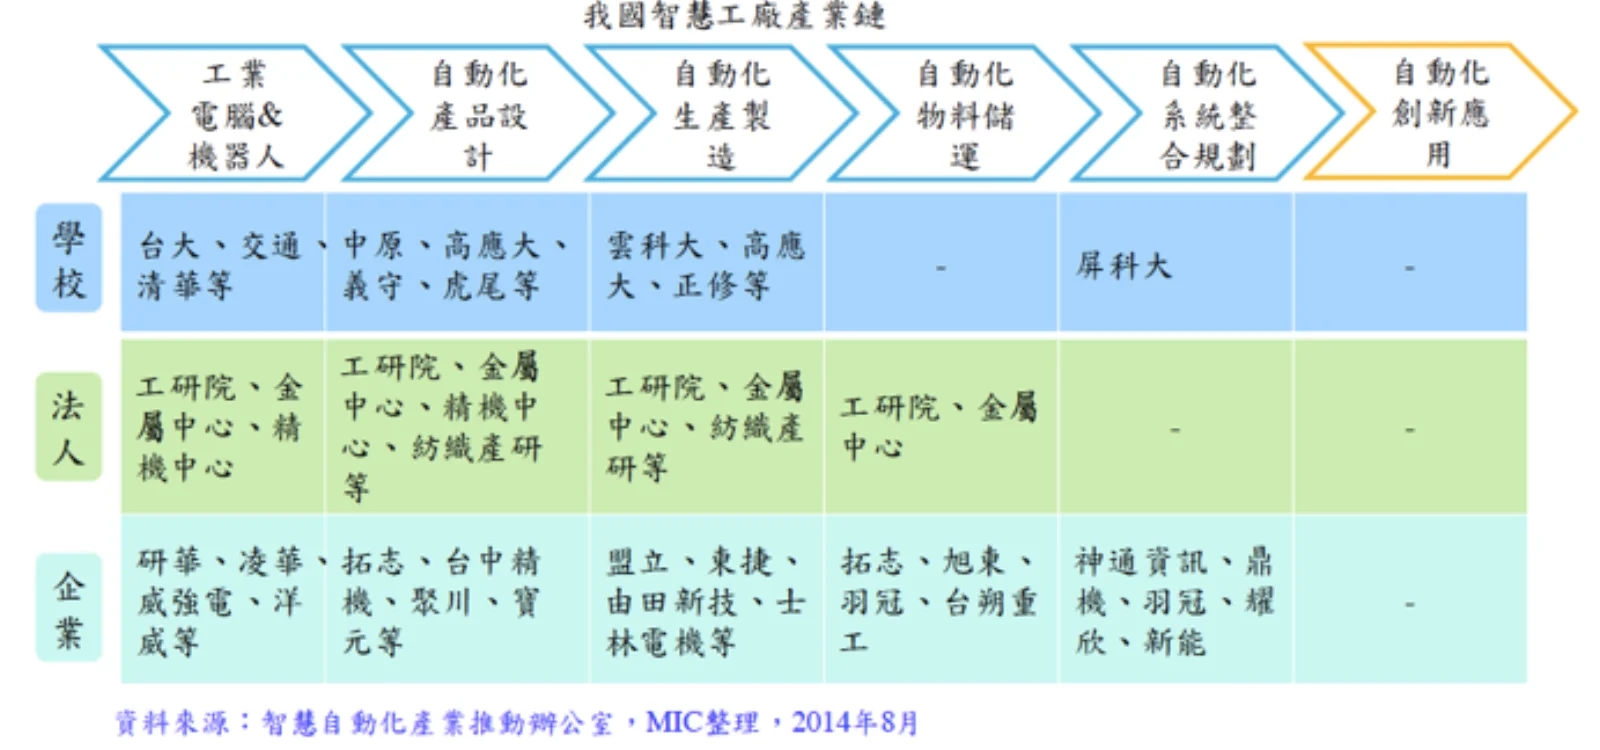
▲รูปที่ 1 โครงสร้างห่วงโซ่อุตสาหกรรมโรงงานอัจฉริยะของไต้หวัน (ที่มา: รวบรวมโดย MIC, สิงหาคม 2014)
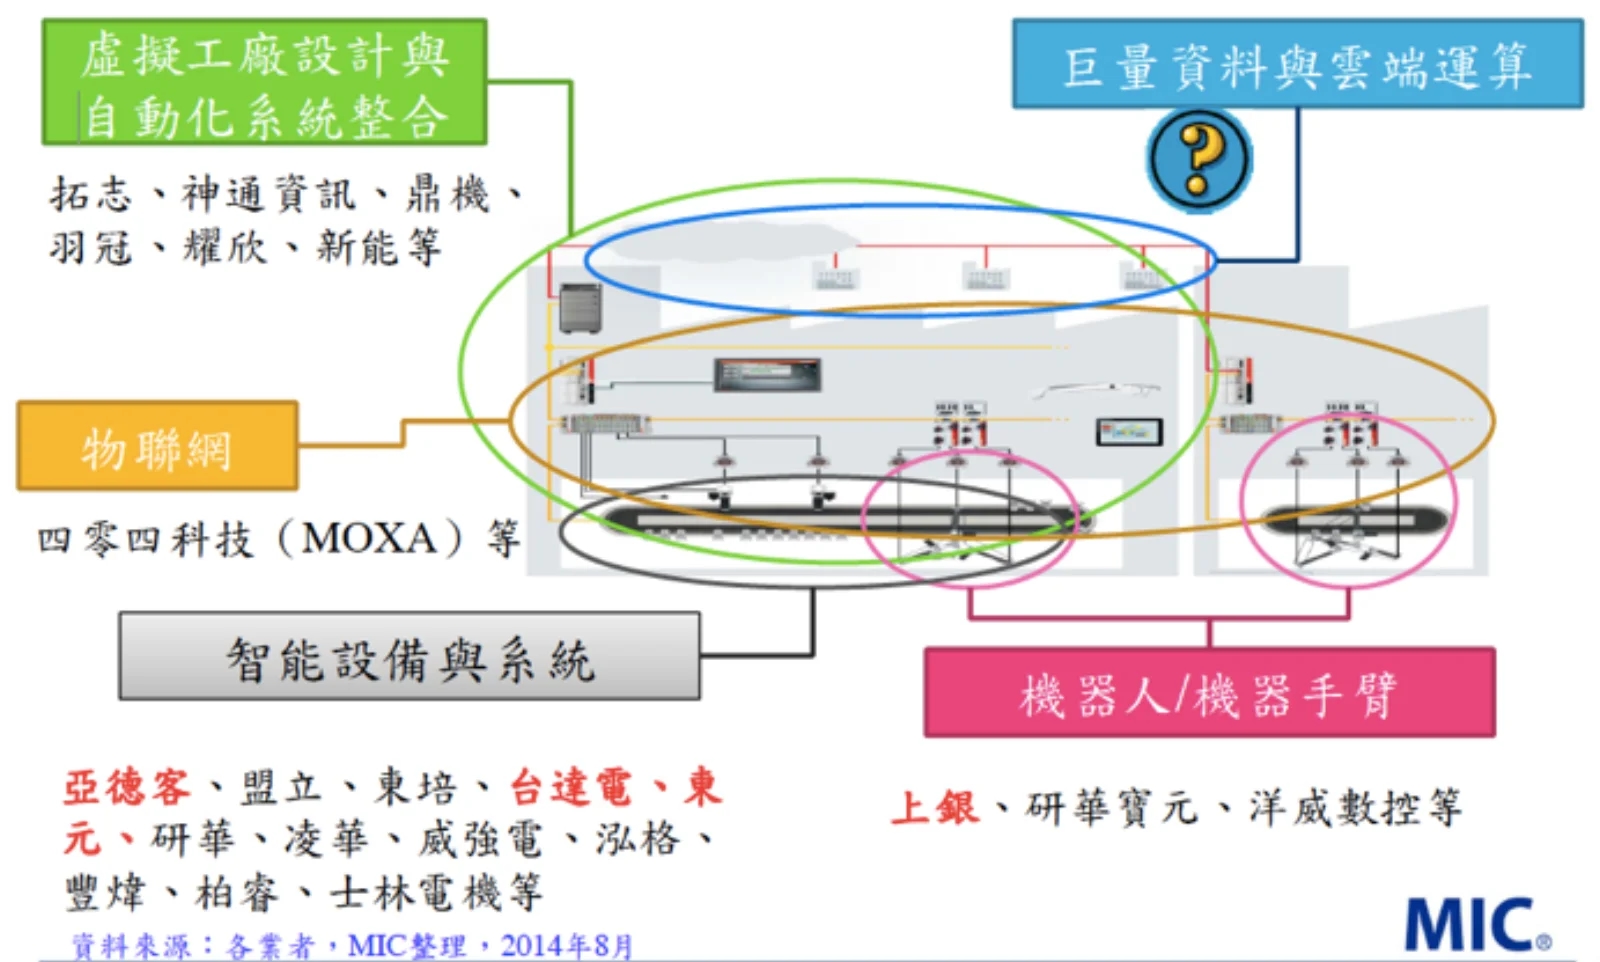
▲รูปที่ 2 โครงสร้างซัพพลายเออร์โรงงานอัจฉริยะของไต้หวัน (ที่มา: รวบรวมโดย MIC, สิงหาคม 2014)
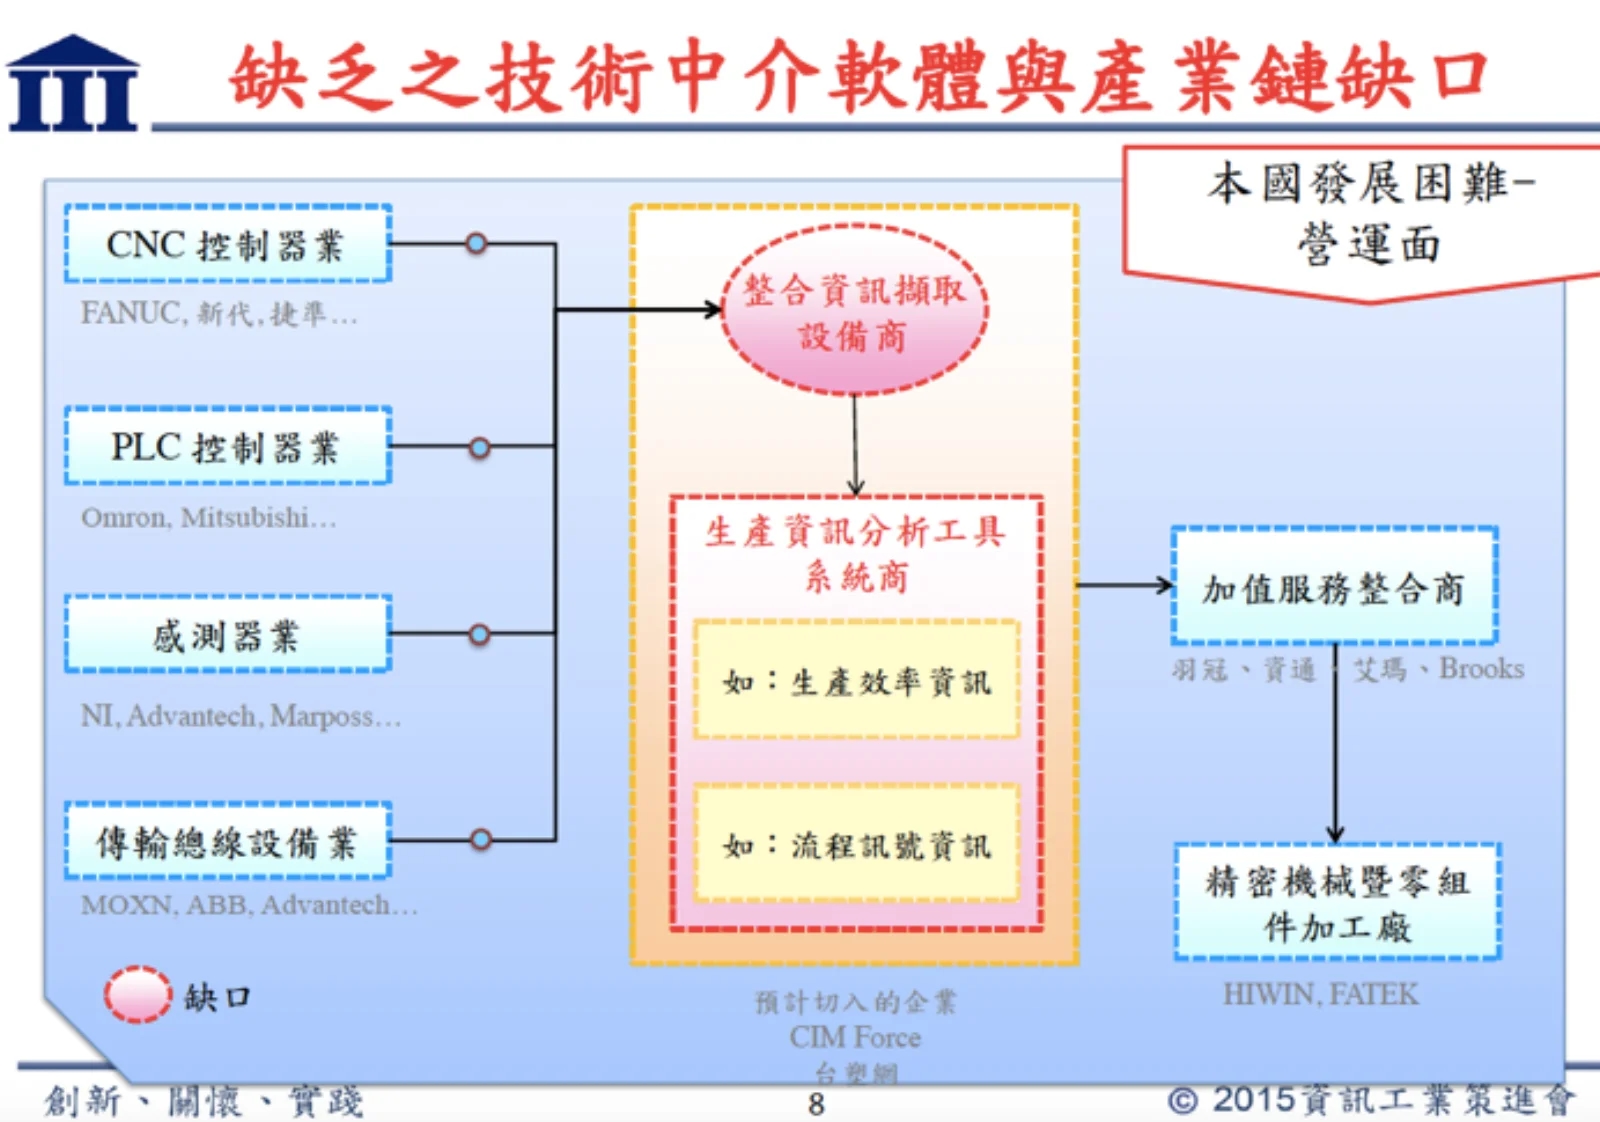
▲รูปที่ 3 ช่องว่างในห่วงโซ่อุตสาหกรรมของอุตสาหกรรม 4.0 (ที่มา: Institute for Information Industry (III), 2015)
ไต้หวันเองก็ตอบรับอุตสาหกรรม 4.0 ด้วยการเสนอแนวทางการพัฒนา "ผลิตภาพ 4.0" (Productivity 4.0) ไต้หวันเริ่มผลักดันระบบอัตโนมัติในภาคอุตสาหกรรมตั้งแต่ทศวรรษ 1980 และขับเคลื่อน Productivity 1.0~3.0 จนยกระดับมูลค่าผลผลิตต่อหัวได้อย่างมีประสิทธิผล (ดังแสดงในรูปที่ 6) ซึ่งเป็นการวางรากฐานที่ดี Productivity 4.0 เน้นการใช้เทคโนโลยีอย่างหุ่นยนต์อัจฉริยะ (อุปกรณ์อัตโนมัติ) IoT และบิ๊กดาต้า เพื่อผลักดันให้อุปกรณ์ในอุตสาหกรรมมีความชาญฉลาด โรงงานเป็นอัจฉริยะ และระบบเป็นไซเบอร์-กายภาพ อันจะช่วยเพิ่มมูลค่าเพิ่มและผลิตภาพ Productivity 4.0 จะให้ความสำคัญกับระบบอัตโนมัติอัจฉริยะ ซึ่งประกอบด้วย 1. การตรวจจับสัญญาณ 2. การประมวลผลข้อมูล 3. การตัดสินใจอัจฉริยะ 4. การควบคุมการทำงาน จากสถิติของสถาบันวิจัยเหล่านี้ ผู้ให้บริการผสานข้อมูลสารสนเทศ และการวิเคราะห์อัจฉริยะในโรงงานอัจฉริยะ คือช่องว่างที่ใหญ่ที่สุด และยังเป็นตลาดเฉพาะกลุ่มที่บริษัทสตาร์ทอัพเข้าไปเจาะได้
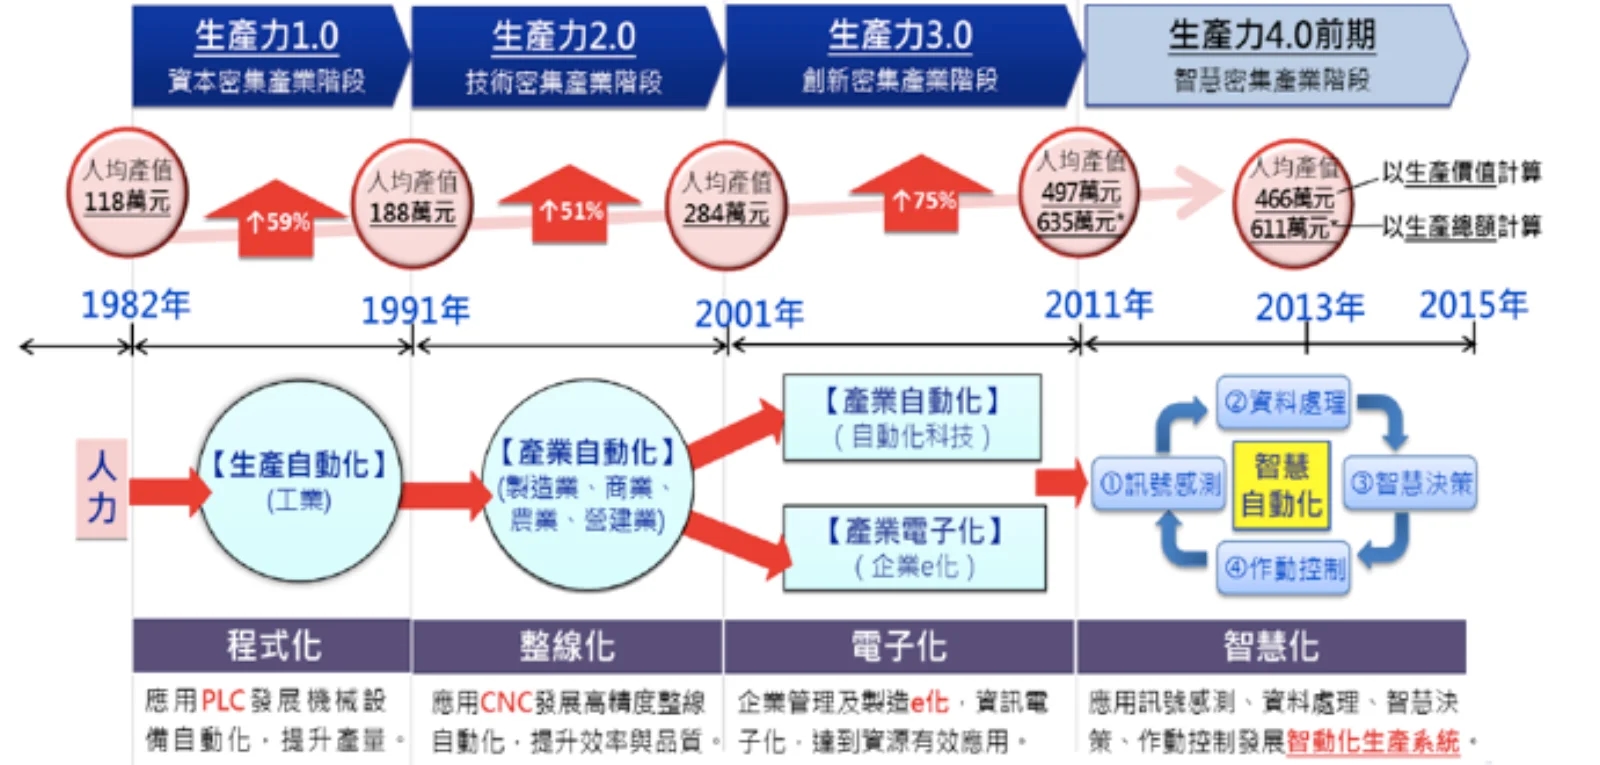
▲รูปที่ 4 พัฒนาการจาก Productivity 1.0 ถึง Productivity 4.0 และมูลค่าผลผลิตต่อหัว (ที่มา: Institute for Information Industry (III), 2015)
สถานการณ์ตลาดโรงงานอัจฉริยะ
จากสถิติปี 2015 ของ Market Intelligence & Consulting Institute (MIC) (ดูรูปที่ 5) ตลาดโรงงานอัจฉริยะทั่วโลกในปี 2015 มีขนาดมากกว่า 180 พันล้านดอลลาร์สหรัฐ และคาดว่าจะเติบโตราว 10% ทุกปี โดย 90% ของขนาดตลาดรวม อยู่ในตลาดอุปกรณ์อัตโนมัติและหุ่นยนต์อุตสาหกรรม ขณะที่ตลาดการวิเคราะห์ข้อมูลจะเติบโตเร็วที่สุด คาดว่าในปี 2018 ขนาดตลาดโดยรวมจะเติบโตทะลุ 30%
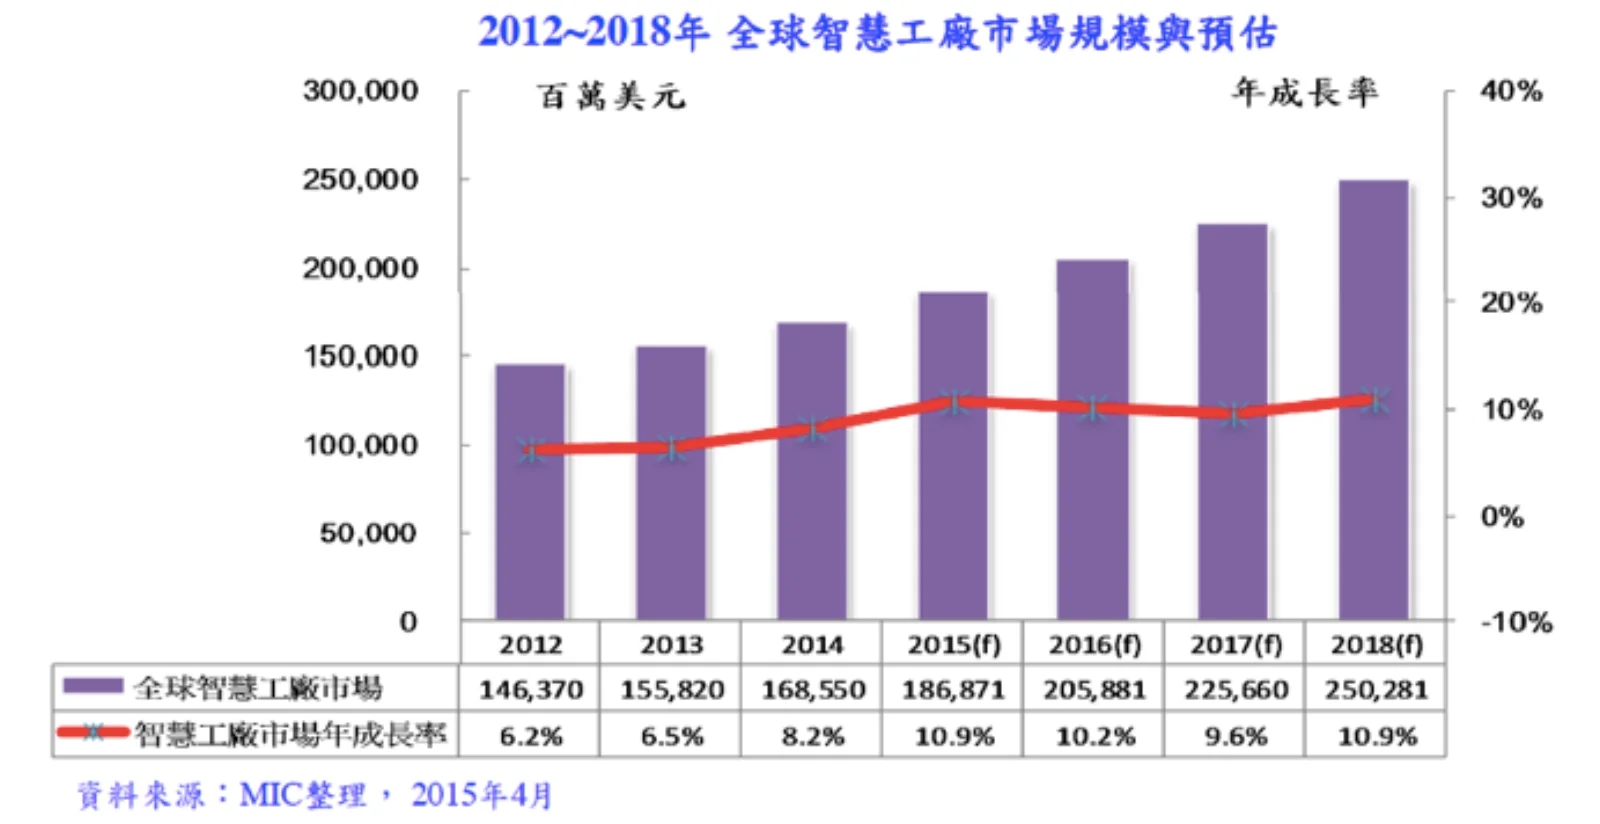
▲รูปที่ 5 ขนาดตลาดและการคาดการณ์ตลาดโรงงานอัจฉริยะทั่วโลก ปี 2012~2018 (ที่มา: รวบรวมโดย MIC, เมษายน 2015)
ด้านการคาดการณ์ตลาดอุปกรณ์อัตโนมัติ และเทคโนโลยีควบคุมในอุตสาหกรรม รายงานของ Marketandmarkets เมื่อเดือนตุลาคม 2014 ระบุว่า กลุ่มที่คาดว่าจะมีขนาดตลาดค่อนข้างใหญ่ในช่วงปี 2015 - 2020 ได้แก่ DCS (Distributed Control System, ระบบควบคุมแบบกระจาย) ERP (Enterprise Resource Planning, การวางแผนทรัพยากรองค์กร) PLM (Product Lifecycle Management, การจัดการวงจรชีวิตผลิตภัณฑ์) หุ่นยนต์อุตสาหกรรม และอุปกรณ์ควบคุมในอุตสาหกรรม (Motors and drivers, Relays, Switches and Sensors) โดยคาดว่าในปี 2020 ตลาด DCS ทั่วโลกจะมีขนาด 81.6 พันล้านดอลลาร์สหรัฐ ERP 68.3 พันล้านดอลลาร์สหรัฐ PLM 42.7 พันล้านดอลลาร์สหรัฐ และหุ่นยนต์อุตสาหกรรม 39.1 พันล้านดอลลาร์สหรัฐ (ดังแสดงในตารางที่ 1 และรูปที่ 6)
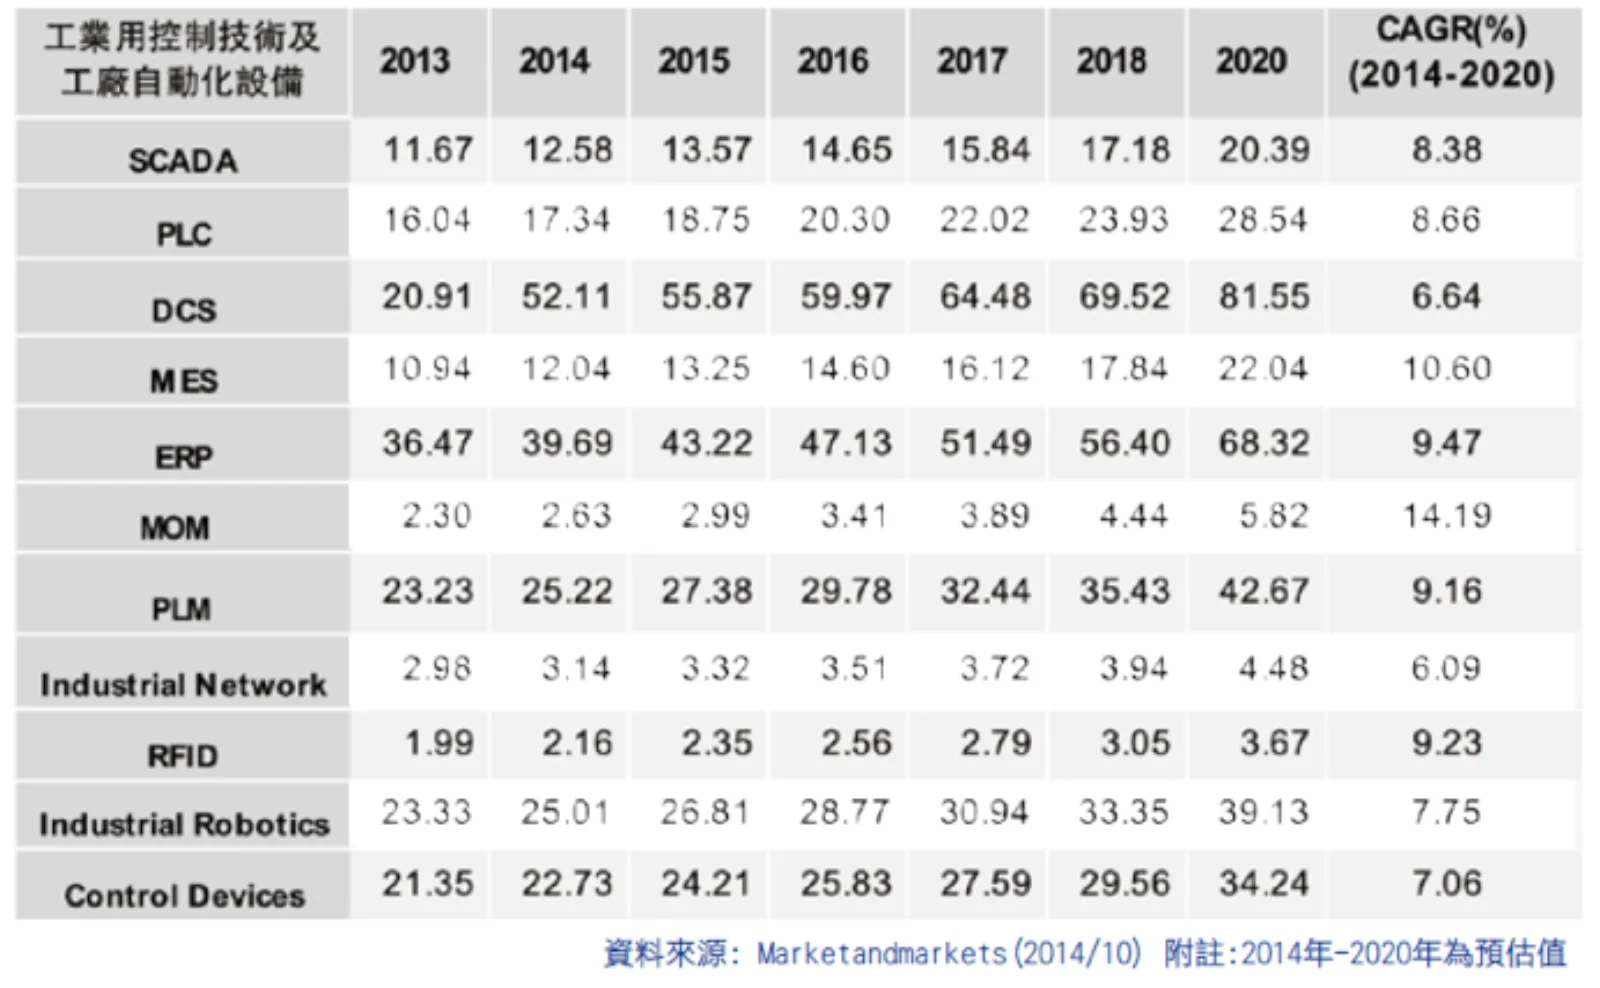
▲ตารางที่ 1 ขนาดตลาดของเทคโนโลยีควบคุมในอุตสาหกรรม และอุปกรณ์อัตโนมัติในโรงงานแต่ละประเภท หน่วย: Billion (ที่มา: Marketandmarkets 2014/10)
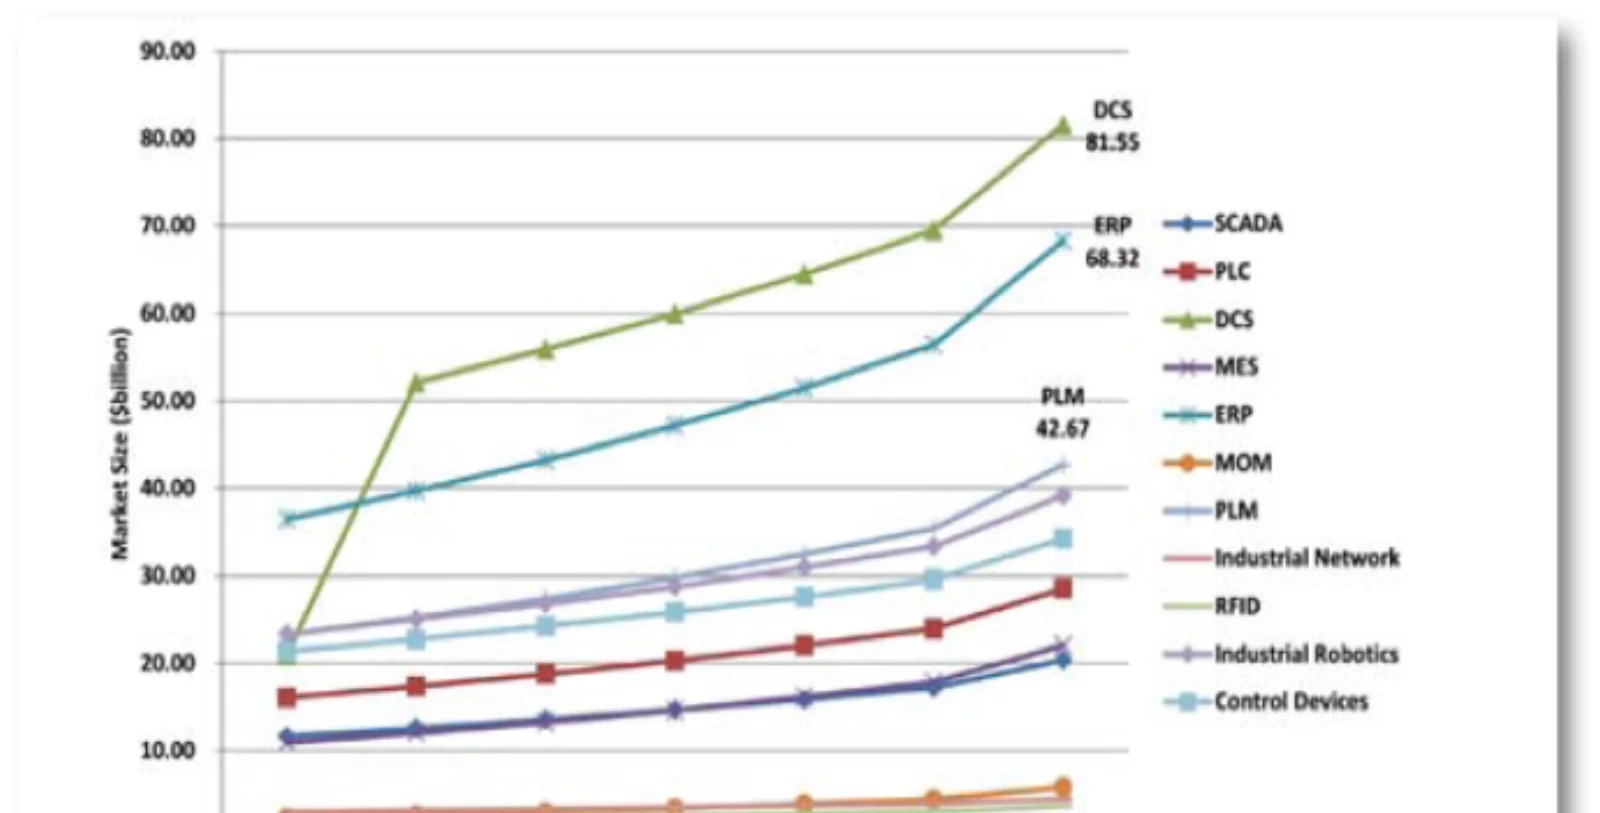
▲รูปที่ 6 กราฟเส้นแสดงขนาดตลาดของเทคโนโลยีควบคุมในอุตสาหกรรม และอุปกรณ์อัตโนมัติในโรงงาน (ที่มา: Marketandmarkets 2014/10)
ขนาดตลาดของระบบควบคุมแบบกระจาย (DCS) ในปี 2020 คาดว่าจะอยู่ที่ 81.6 พันล้านดอลลาร์สหรัฐ ซึ่งสะท้อนผลของการพัฒนา IoT ในโรงงานอัจฉริยะด้วยว่า จะมีการติดตั้งระบบควบคุมแบบกระจายในอุปกรณ์ทุกเครื่อง แล้วรวมข้อมูลขึ้นสู่คลาวด์จนเกิดเป็นบิ๊กดาต้า (Big Data) ความต้องการด้านการผสานข้อมูลสารสนเทศ และการวิเคราะห์บิ๊กดาต้า จึงเพิ่มขึ้นตามไปด้วย