執筆者:
林耿呈(Aaron Lin)
慧穩科技股份有限公司 CEO
AIWin Technology Co., Ltd., CEO
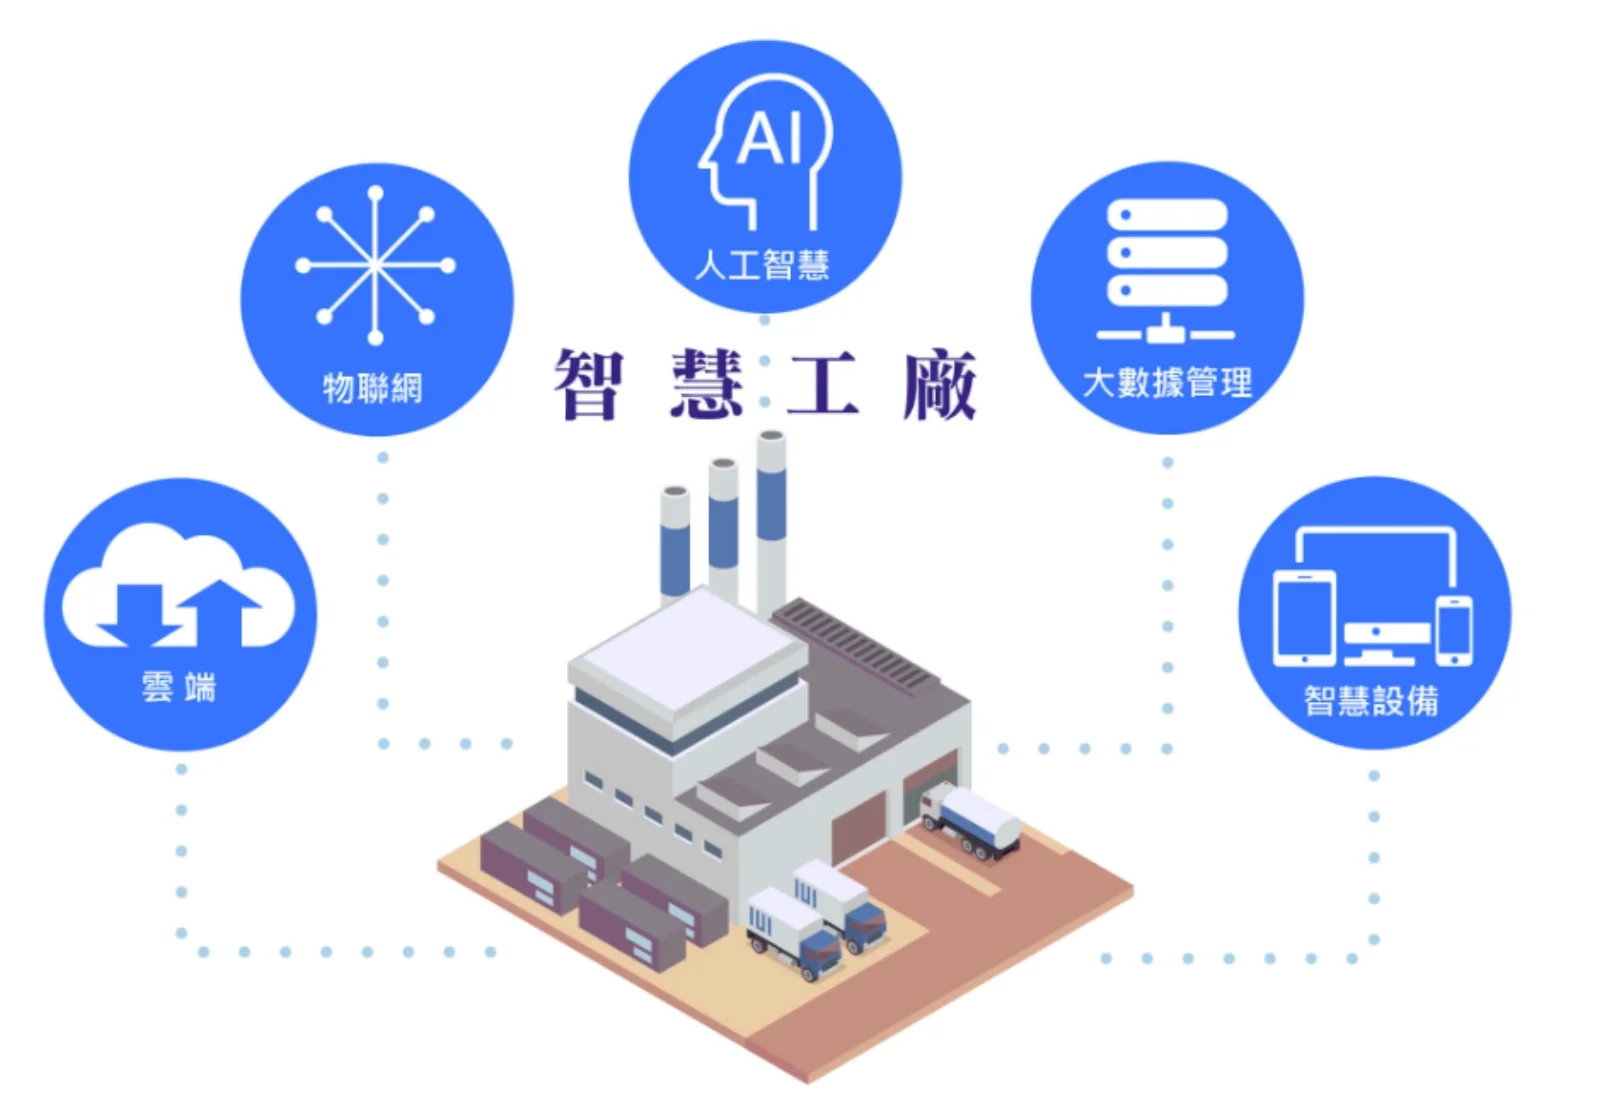
インダストリー4.0(Industry 4.0)はドイツ政府が提唱したハイテク戦略計画の一つで、主に製造業のコンピュータ化、デジタル化、自動化、インテリジェント化を推進し、さらにIoT、ビッグデータ、クラウド、人工知能を工場に取り込んで、適応性、資源効率、人間工学を備えたスマートファクトリー(Smart Factory)の実現を目指すものです。自動化エンジニアリングにおいて、1台の機械にセンサーを取り付けるのは現在よく用いられる方法ですが、単一機械・単一機能の監視に限られ、IoTとしてつなぐという概念を実現することはできません。しかし、スマートセンサーとデータ通信技術の発展に伴い、それらを通じて情報をつなぎ合わせ、ビッグデータを形成できるようになりました。ただし、この膨大なデータは、分析と判読を経て有用な情報を生み出さなければ、価値を持ちません。スマートファクトリーの各生産工程でモノとモノがつながることで形成されるビッグデータは、分析を経なければ価値を持たないため、人工知能の技術によってこれらのデータを評価、回帰、分析する必要があります。そして、これほど膨大なデータに対して人工知能を効果的に活用して分析することは、一つの挑戦となります。ディープラーニングは人工知能の技術の一つで、大量のデータの中で自ら深く学習し分析できることが利点ですが、その反面、ディープラーニングがもたらす計算量は非常に膨大です。したがって、ディープラーニングとビッグデータをいかに結び付け、効果的にデータ情報と分析を提供するかが、今後各社が直面する機会と挑戦になるでしょう。
スマートファクトリーの産業構造
インダストリー4.0の発展のもと、世界のスマートファクトリー市場規模は年々拡大しています。スマートファクトリーとは、ハードウェア、ソフトウェア、システムインテグレーションを組み合わせ、工場の生産活動にセンシングとIoT、データ収集・分析(Big Data)、人工知能(Artificial Intelligence, AI)、サイバーフィジカルシステムの統合を備え、人と機械が協働するものを指します。台湾のスマートファクトリーの産業チェーン構造は六つのリンクに分かれており(図1、2参照)、それぞれ1.産業用コンピュータとロボット、2.自動化製品設計、3.自動化生産製造、4.自動化物流・保管、5.自動化システム統合計画、6.自動化イノベーション応用です。この六つの項目には、それぞれ大手企業、財団法人、学術機関が布陣していますが、台湾の産業はまだフロントエンドのハードウェア配置に偏重しており、バックエンドの自動化システム統合やデータ収集ソフトウェアの統合計画はごく一部にとどまっています。台湾の財団法人系機関の分析によると、台湾に欠けているのは最後端の部分、すなわちデータの人工知能化、クラウドコンピューティングのソフトウェア研究開発、情報統合の機器メーカーです(図2、3参照)。現在、台湾と中国大陸の製造業工場の大部分はまだインダストリー2.5~3.0の間にあり(半導体産業を除く)、各工場はインダストリー4.0を通じて効果的な管理、品質管理、省人化を実現することを期待しています。世界的大手のIBMは、インダストリー4.0への発展において四つの大項目を定義・分類しています。
1.工場の自動化:スマートロボットと自動化設備により生産効率を高める
2.工場のネットワーク化:機械設備をネットワークに接続し、IoTとクラウド技術を活用して生産プロセスを遠隔管理する
3.工場のスマート化:生産データを収集・分析し、製品品質と設備効率に影響する変動要因を見つけ出して最適化する
4.工場のサイバーフィジカル化:生産設備と管理システムを統合し、生産プロセスを全面的にデジタル化して、製品設計と生産ラインのシミュレーション分析を行う
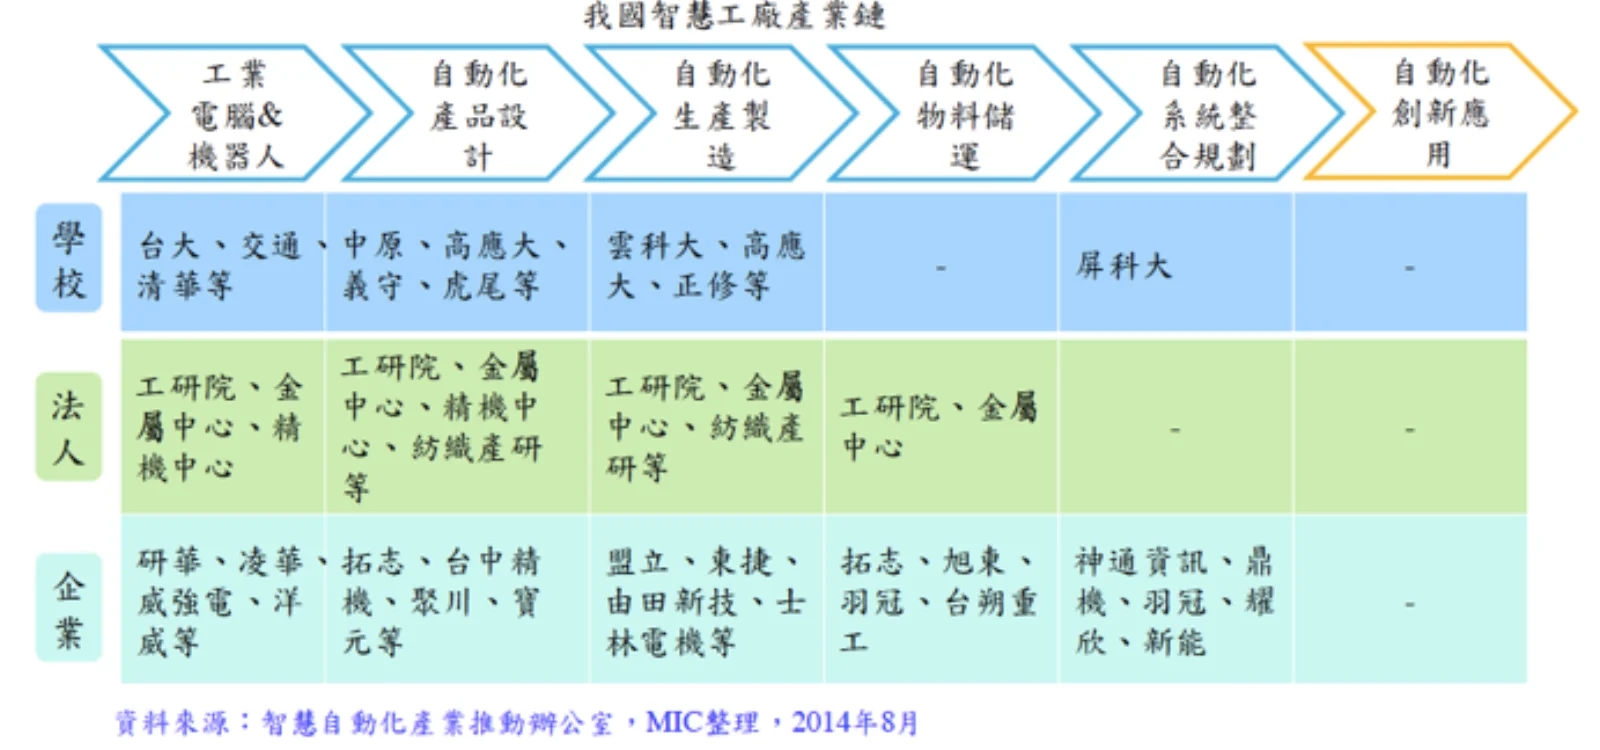
▲図1 台湾のスマートファクトリー産業チェーン構造(出典:MIC整理、2014年8月)
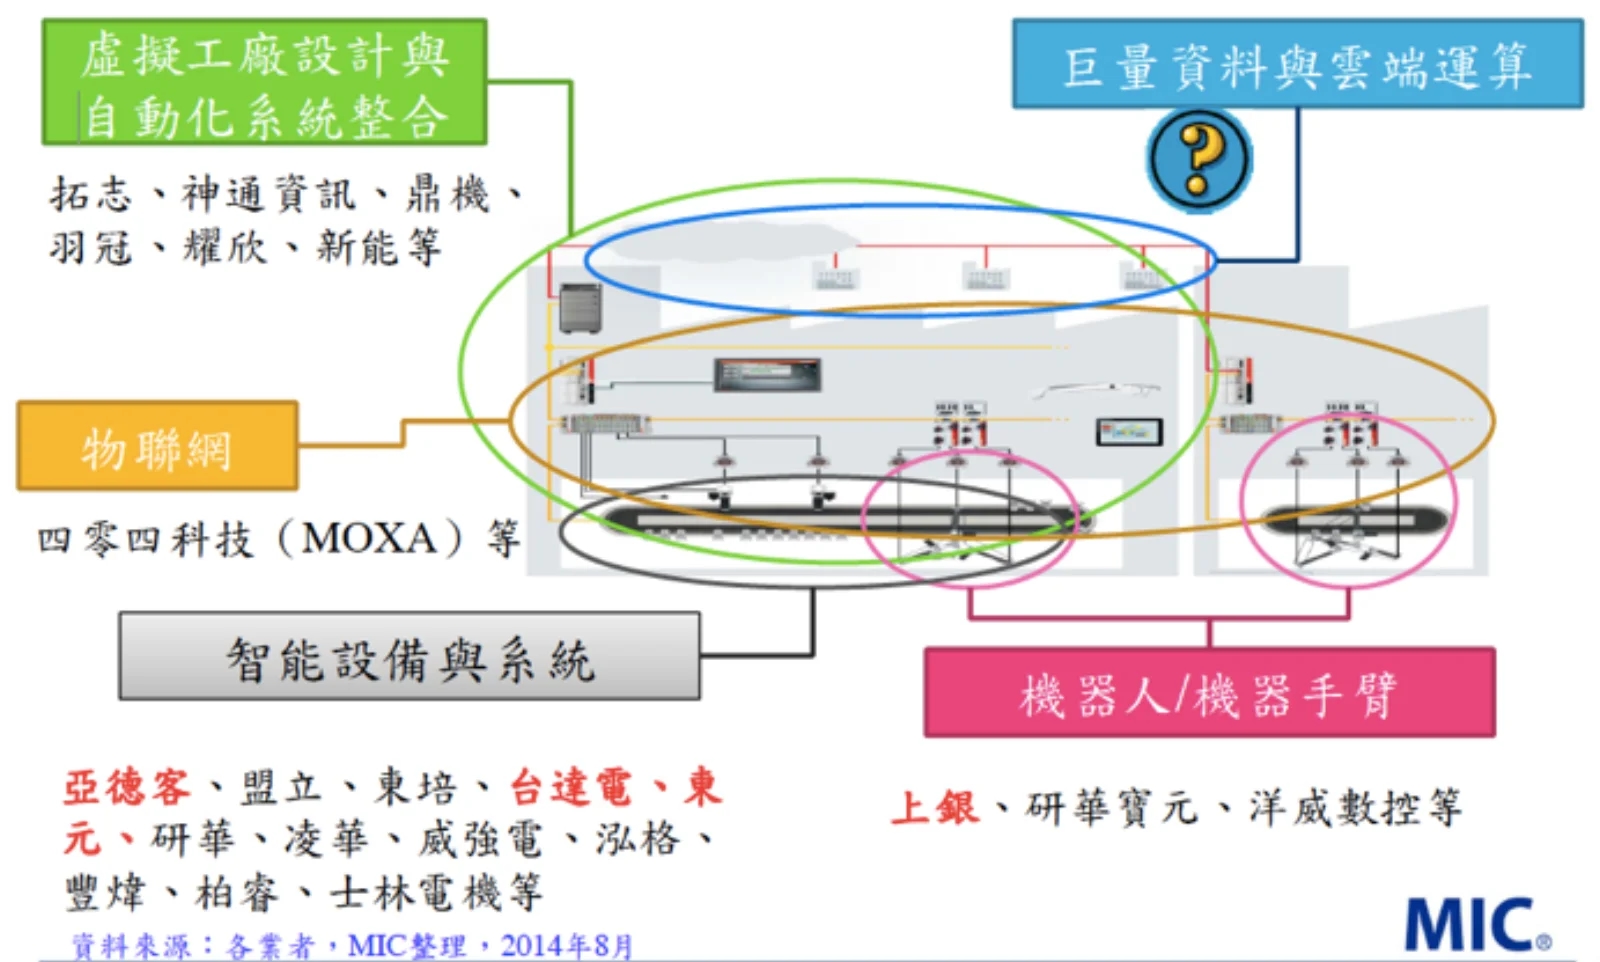
▲図2 台湾のスマートファクトリーサプライヤー構造(出典:MIC整理、2014年8月)
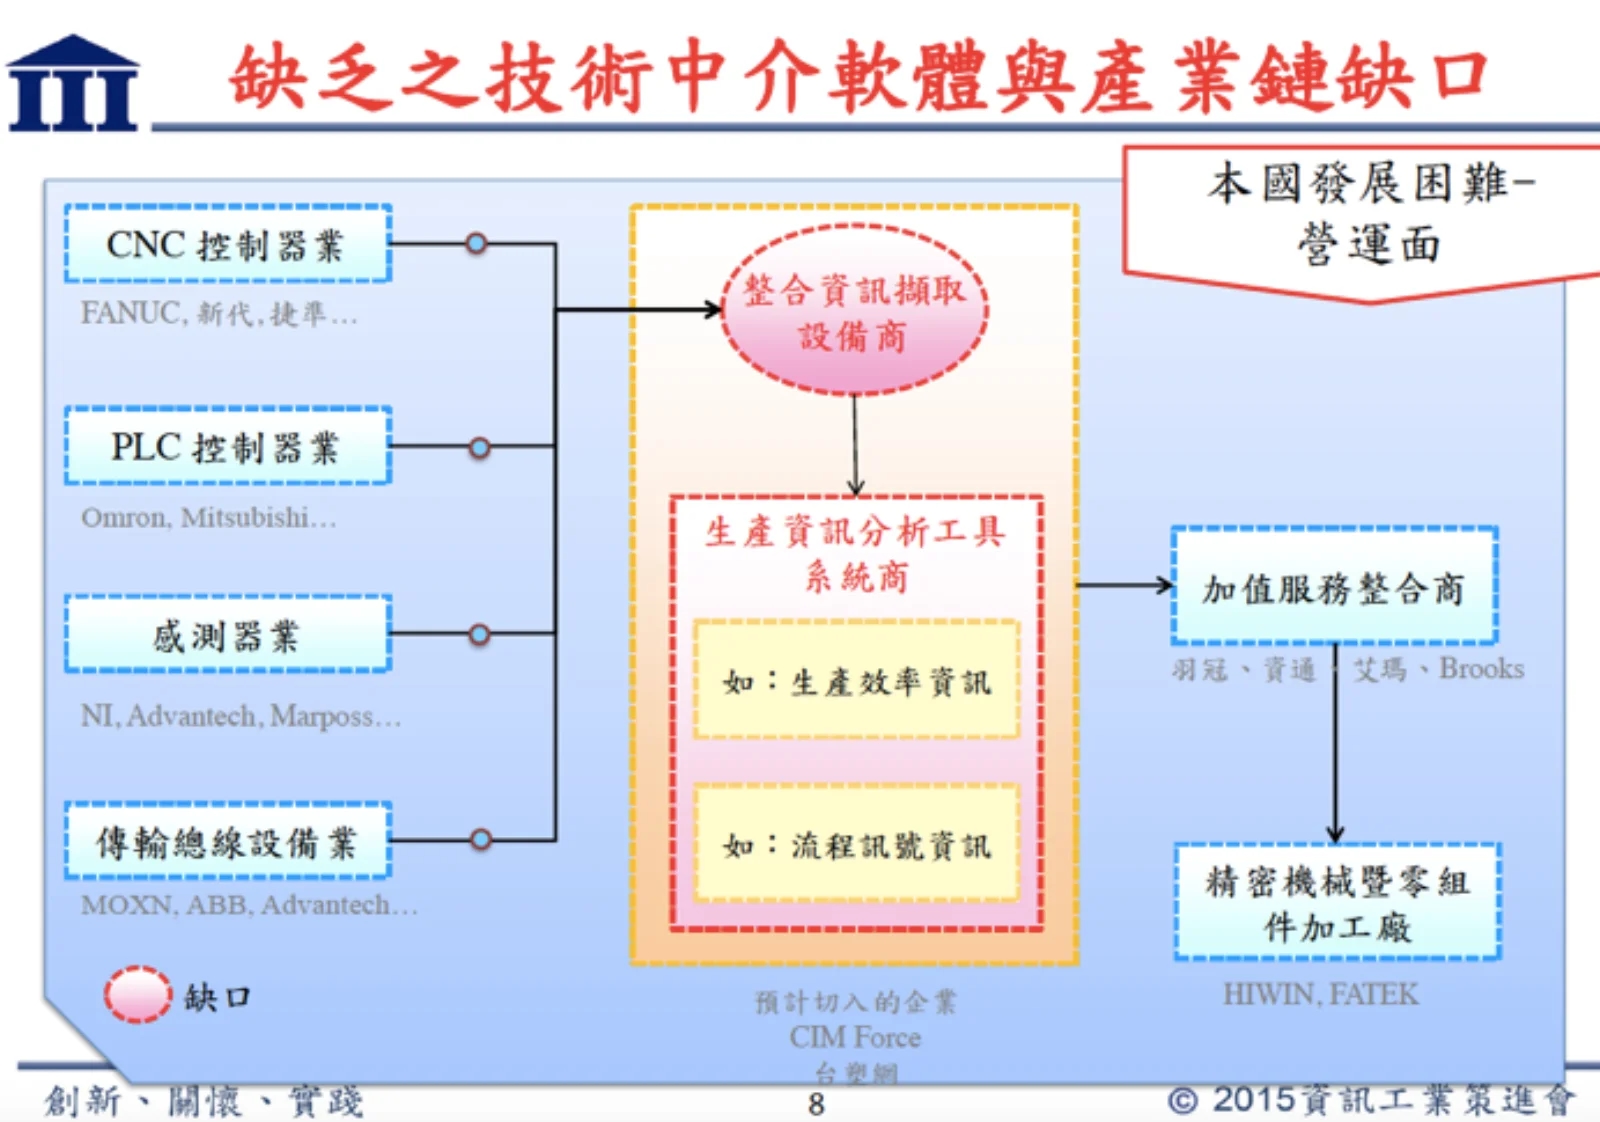
▲図3 インダストリー4.0産業チェーンのギャップ(出典:資策会(III)2015)
台湾もインダストリー4.0に呼応して生産力4.0の発展方針を打ち出しました。台湾は80年代から産業自動化を推進し、生産力1.0~3.0を推し進めて一人当たり生産額を効果的に高め(図6参照)、良好な基盤を築きました。生産力4.0は、スマートロボット(自動化設備)、IoT、ビッグデータなどの技術を活用し、産業設備のインテリジェント化、工場のスマート化、システムのサイバーフィジカル化を推進して付加価値と生産性を高めることを重視しています。生産力4.0はスマート自動化に重点を置くことになり、スマート自動化には、1.信号センシング、2.データ処理、3.スマート意思決定、4.動作制御などの部分が含まれます。これらの財団法人系機関の統計によれば、スマートファクトリーにおける情報統合事業者とインテリジェント分析が最大のギャップであり、スタートアップ企業が参入できるニッチでもあります。
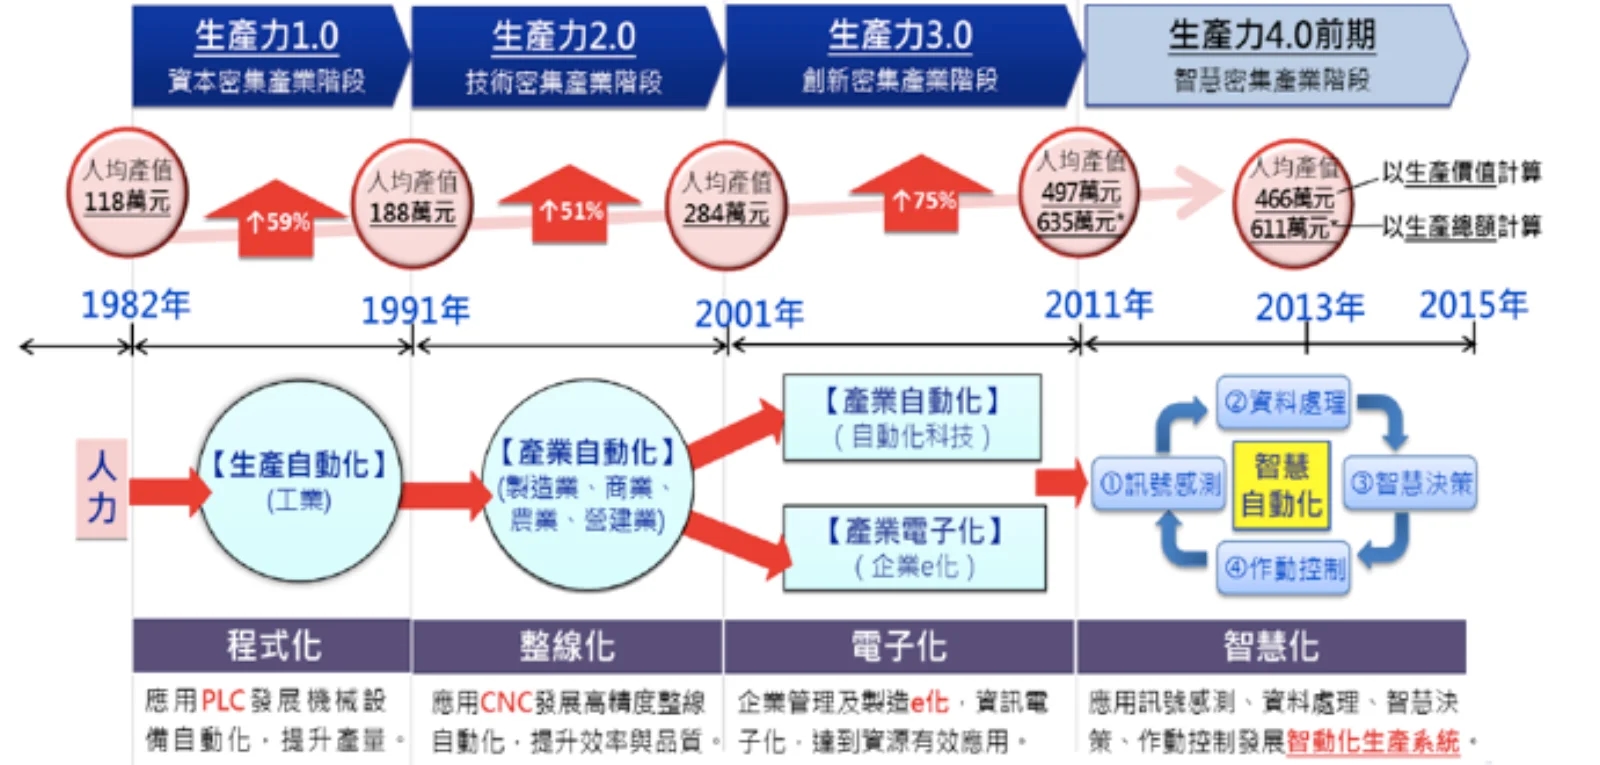
▲図4 生産力1.0から生産力4.0までの発展の歩みと一人当たり生産額(出典:資策会(III)2015)
スマートファクトリーの市場状況
産業情報研究所(Market Intelligence & Consulting Institute, MIC)の2015年の統計(図5参照)によると、世界のスマートファクトリー市場規模は2015年に1800億米ドルを超え、毎年10%前後の成長が見込まれています。全体規模のうち90%は自動化設備と産業用ロボット市場が占めていますが、データ分析市場が最も速く成長し、2018年には全体規模で30%を超える成長を遂げると予測されています。
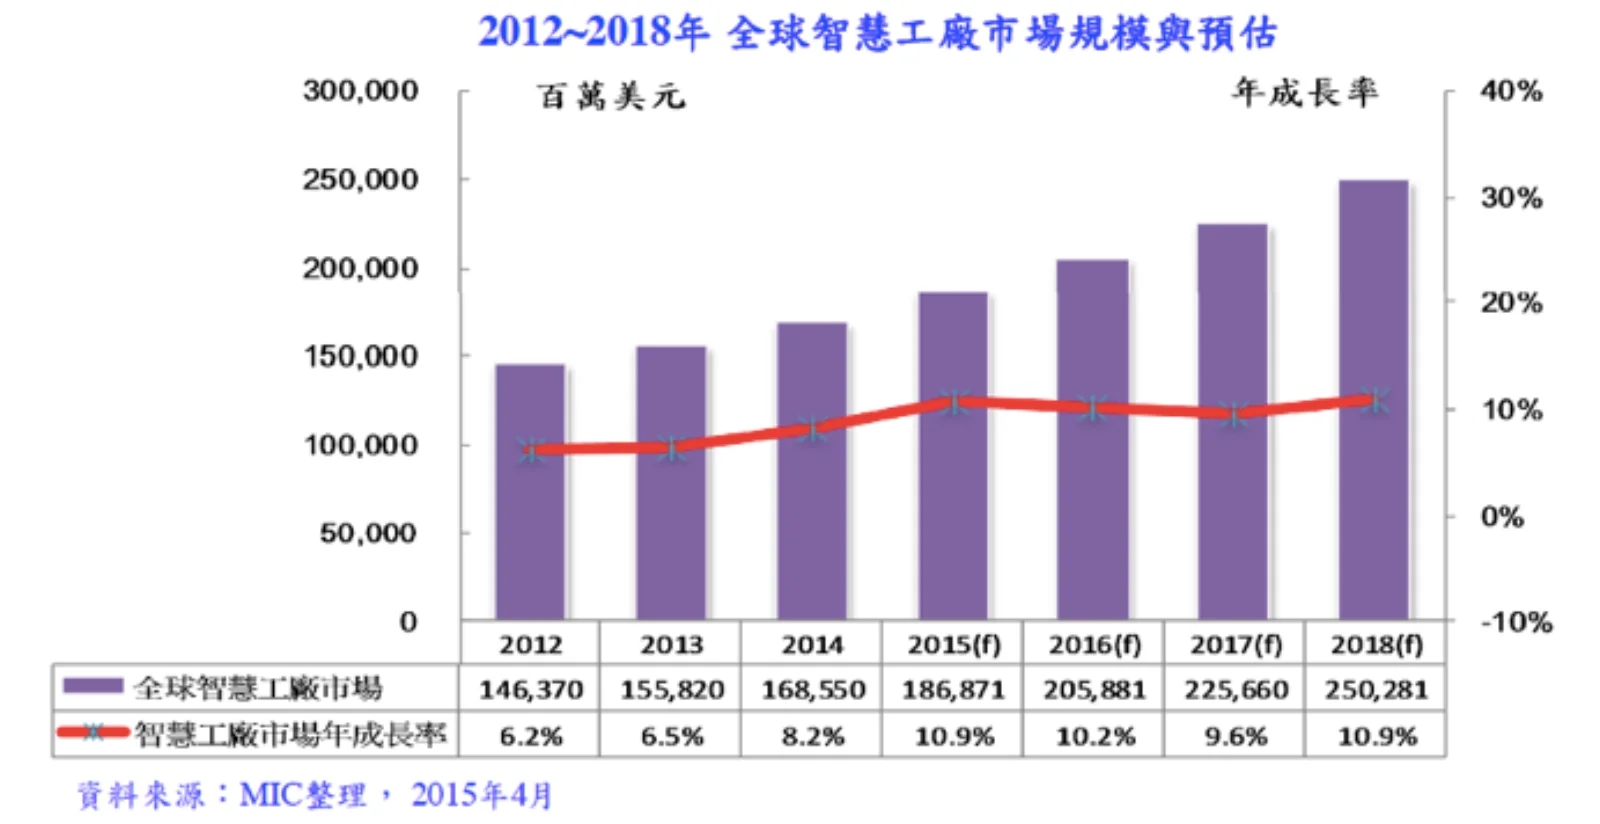
▲図5 2012~2018年の世界スマートファクトリー市場規模と予測(出典:MIC整理、2015年4月)
産業自動化設備と制御技術市場の予測については、Marketandmarketsが2014年10月のレポートで、2015~2020年の市場規模が大きいものとしてDCS(Distributed Control System、分散制御システム)、ERP(Enterprise Resource Planning、企業資源計画)、PLM(Product Lifecycle Management、製品ライフサイクル管理)、産業用ロボット、産業用制御機器(Motors and drivers、Relays、Switches and Sensors)を挙げています。2020年時点で、DCSの世界市場規模は816億米ドル、ERPは683億米ドル、PLMは427億米ドル、産業用ロボットは391億米ドルと予測されています(表1と図6参照)。
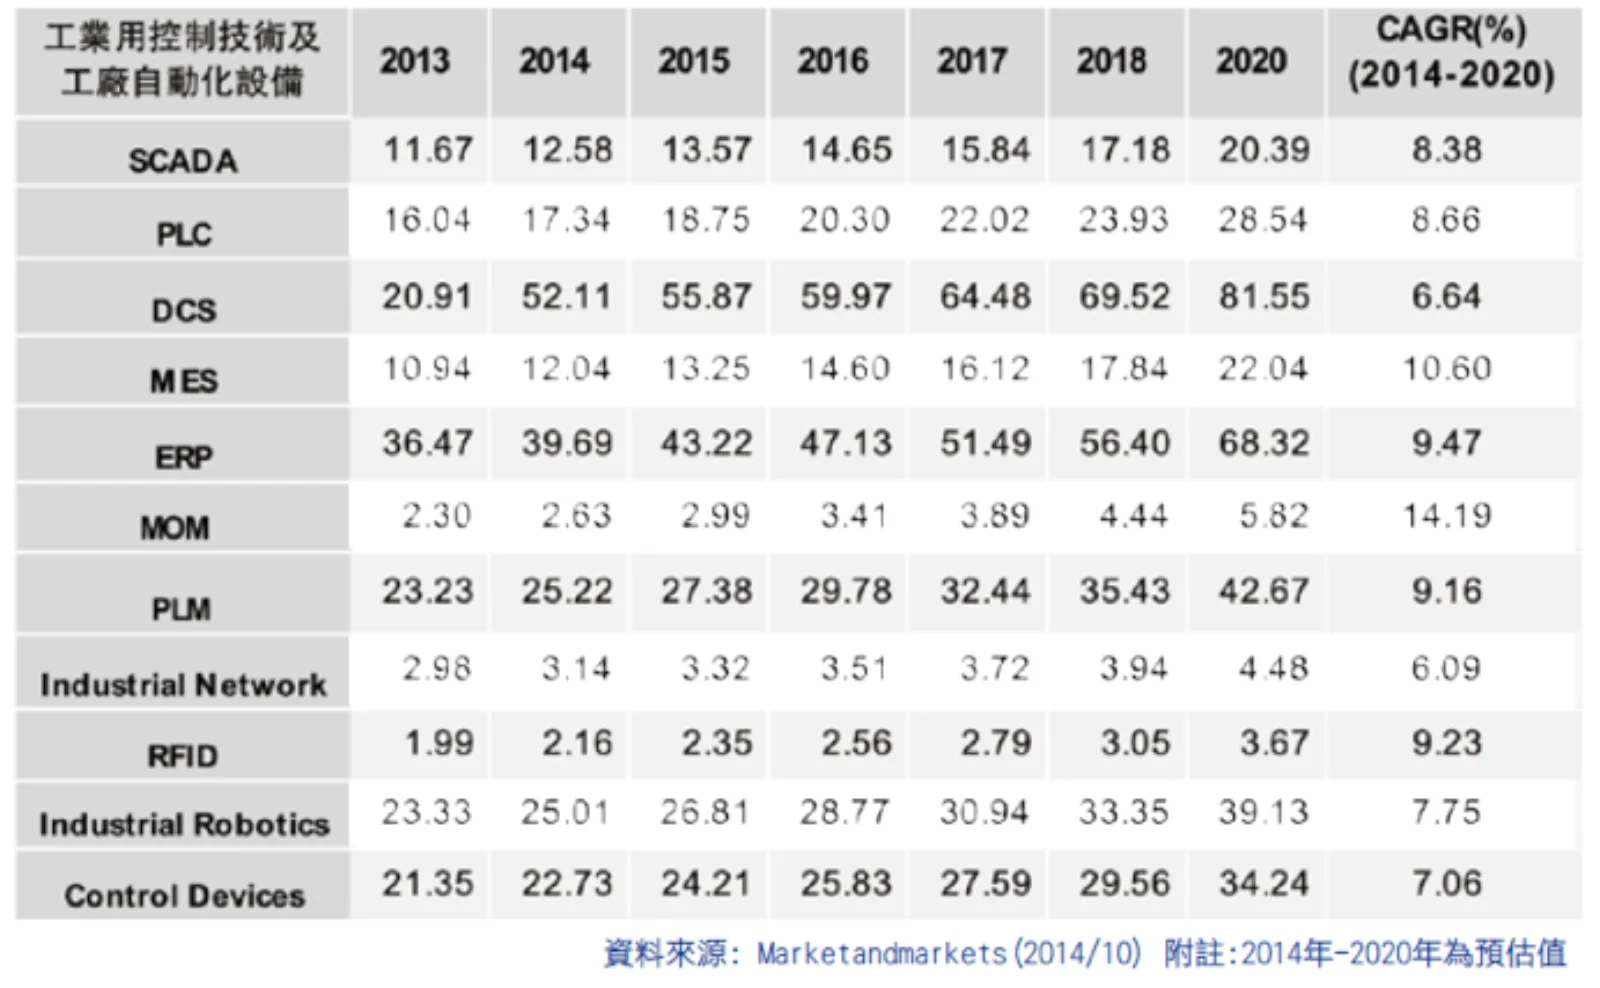
▲表1 各産業用制御技術と工場自動化設備の市場規模一覧、単位Billion(出典:Marketandmarkets 2014/10)
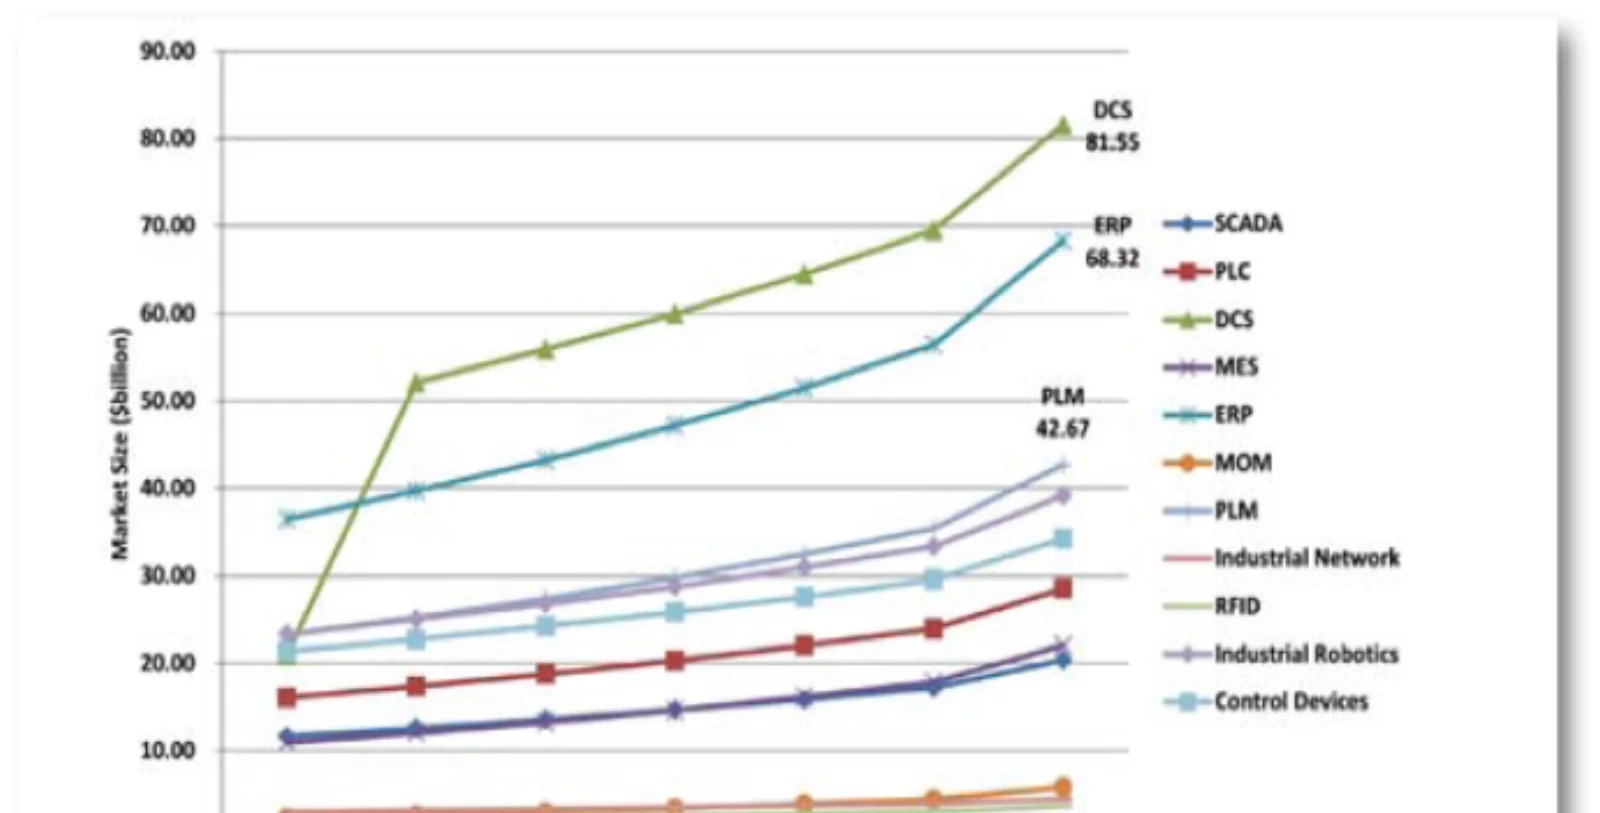
▲図6 産業用制御技術と工場自動化設備の市場規模曲線グラフ(出典:Marketandmarkets 2014/10)
DCS分散制御システムの2020年の市場規模は816億米ドルと予測されており、これはIoTがスマートファクトリーの発展にもたらす効果として、各設備に分散型の制御システムが配置され、さらに情報をクラウドに統合してビッグデータ(Big Data)を形成することを意味しています。それに伴い、情報統合とビッグデータ分析に対する需要も増加していくでしょう。